Indicadores financeiros são números calculados a partir do faturamento, dos custos, do caixa e das dívidas de uma empresa que mostram, de forma objetiva, se ela é lucrativa, se consegue pagar as contas em dia e se está crescendo de forma saudável. Sem eles, o gestor só descobre um problema quando o dinheiro já faltou.
Neste guia você vai ver os 12 indicadores financeiros que toda pequena e média empresa deveria acompanhar, com a fórmula, um exemplo numérico de uma mesma empresa do início ao fim e o que fazer quando o número sai do esperado.
O que são indicadores financeiros e para que servem?
Um indicador financeiro é uma relação entre dois números do negócio. “Lucrei R$ 16 mil” diz pouco; “lucrei 8,7% do que vendi” permite comparar com o mês anterior, com a meta e com outras empresas do setor. É isso que transforma dados soltos em informação para decidir.
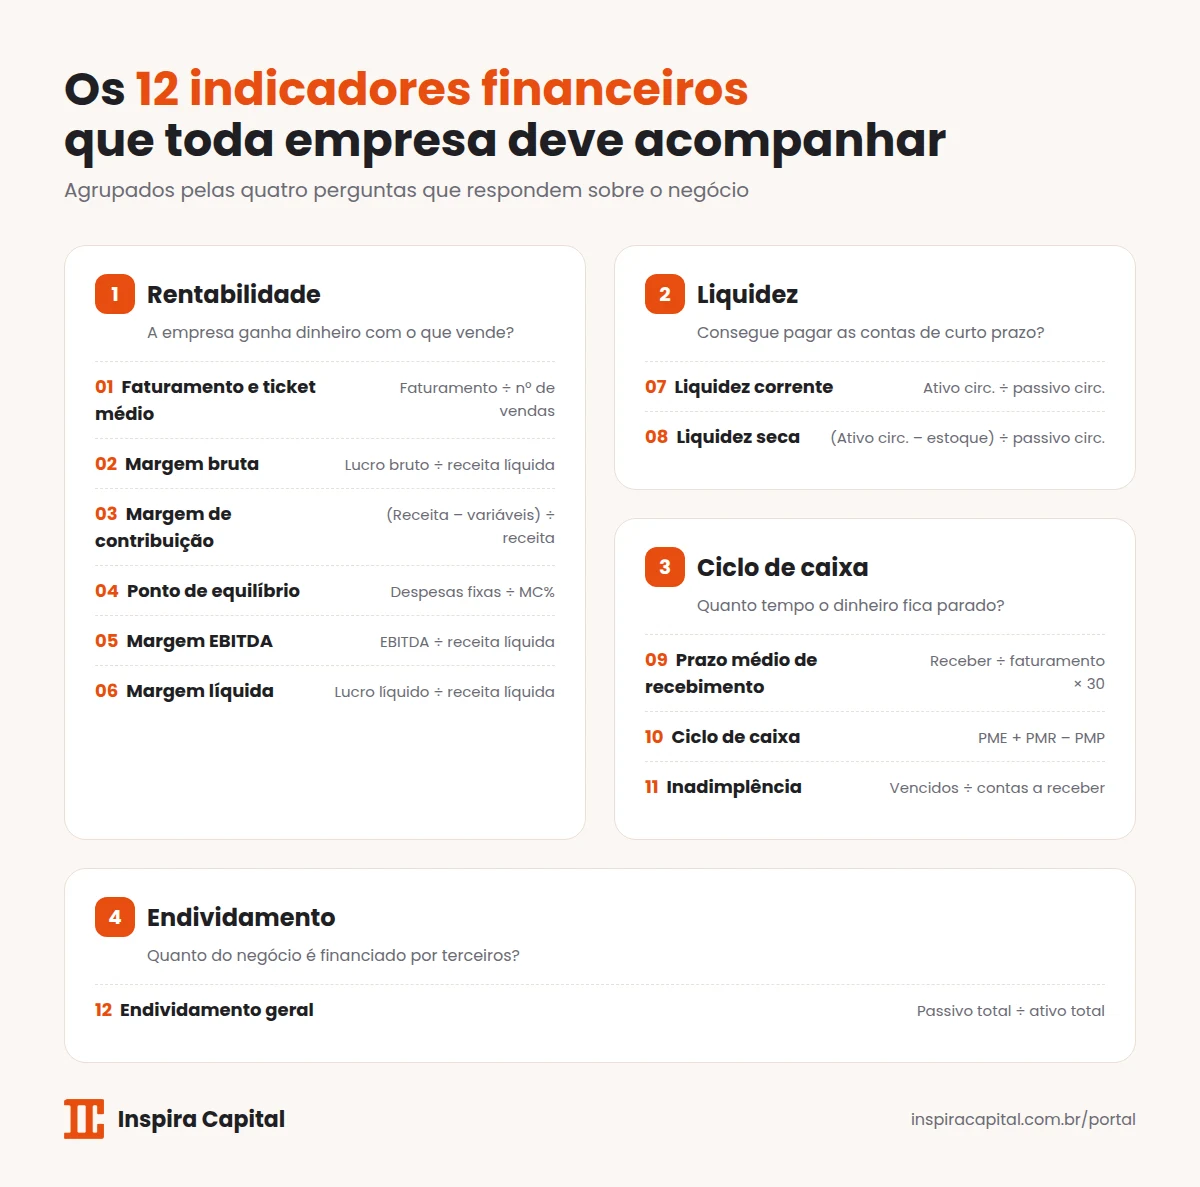
Na prática, os indicadores respondem a quatro perguntas:
- Rentabilidade: a empresa ganha dinheiro com o que vende?
- Liquidez: consegue pagar as contas de curto prazo?
- Ciclo de caixa: quanto tempo o dinheiro fica parado entre pagar fornecedores e receber dos clientes?
- Endividamento: quanto do negócio é financiado por terceiros?
A empresa do exemplo
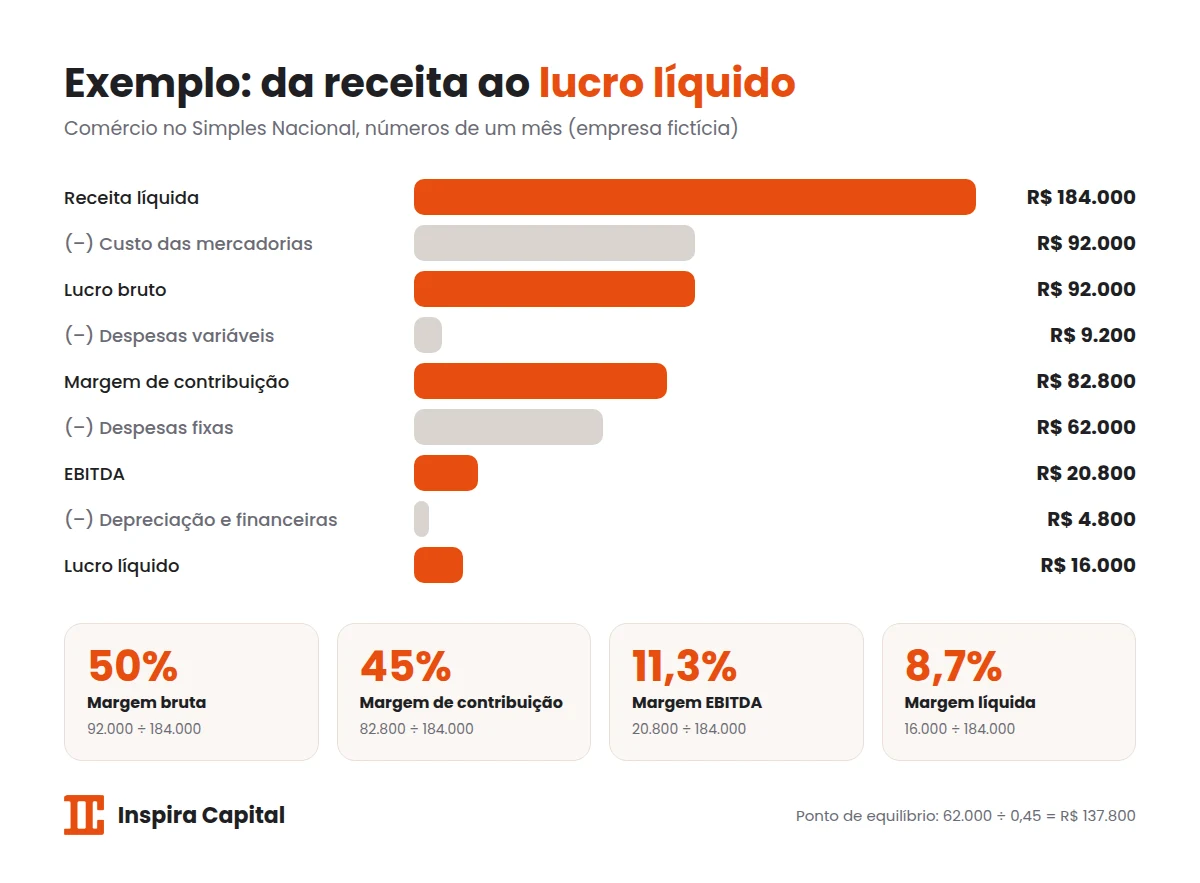
Para os cálculos fazerem sentido, todos os exemplos usam a mesma empresa fictícia: um comércio optante pelo Simples Nacional com os seguintes números em um mês.
| Item | Valor no mês |
|---|---|
| Faturamento bruto (1.000 vendas) | R$ 200.000 |
| (–) Impostos sobre vendas e devoluções | R$ 16.000 |
| = Receita líquida | R$ 184.000 |
| (–) Custo das mercadorias vendidas | R$ 92.000 |
| = Lucro bruto | R$ 92.000 |
| (–) Despesas variáveis (comissões, taxas de cartão, frete) | R$ 9.200 |
| = Margem de contribuição | R$ 82.800 |
| (–) Despesas fixas (aluguel, salários, sistemas) | R$ 62.000 |
| = EBITDA | R$ 20.800 |
| (–) Depreciação e despesas financeiras | R$ 4.800 |
| = Lucro líquido | R$ 16.000 |
No balanço, a empresa tem R$ 300 mil em ativo circulante (sendo R$ 120 mil em estoque e R$ 90 mil em contas a receber), R$ 200 mil em passivo circulante (sendo R$ 70 mil de fornecedores), R$ 500 mil de ativo total e R$ 260 mil de passivo total.
Indicadores de rentabilidade
1. Faturamento e ticket médio
É o ponto de partida: quanto a empresa vendeu no período. Acompanhe junto o ticket médio (faturamento ÷ número de vendas) para saber se o crescimento veio de mais clientes ou de vendas maiores.
Exemplo: R$ 200.000 ÷ 1.000 vendas = ticket médio de R$ 200.
2. Margem bruta
Mostra quanto sobra da receita depois de pagar o custo direto do que foi vendido. É o indicador que revela se o preço está adequado ao custo.
Fórmula: lucro bruto ÷ receita líquida × 100
Exemplo: 92.000 ÷ 184.000 = 50%
3. Margem de contribuição
É o que cada venda deixa para pagar as despesas fixas e gerar lucro, depois de descontar todos os custos e despesas variáveis. É a base para precificação e para o ponto de equilíbrio.
Fórmula: (receita líquida – custos e despesas variáveis) ÷ receita líquida × 100
Exemplo: 82.800 ÷ 184.000 = 45%
4. Ponto de equilíbrio
É quanto a empresa precisa vender para cobrir todas as despesas fixas, sem lucro nem prejuízo. Abaixo dele, cada mês é prejuízo.
Fórmula: despesas fixas ÷ margem de contribuição (%)
Exemplo: 62.000 ÷ 0,45 = R$ 137.800 de receita líquida. A empresa vende R$ 184 mil, ou seja, opera cerca de 33% acima do ponto de equilíbrio.
5. Margem EBITDA
O EBITDA é o resultado da operação antes de juros, impostos sobre o lucro, depreciação e amortização. A margem EBITDA mostra a eficiência do negócio em si, sem o efeito de como ele é financiado.
Fórmula: EBITDA ÷ receita líquida × 100
Exemplo: 20.800 ÷ 184.000 = 11,3%
6. Margem líquida
É o que realmente sobra para os sócios de cada real vendido, depois de todas as despesas. É o indicador mais citado e o mais fácil de distorcer quando o financeiro não está conciliado.
Fórmula: lucro líquido ÷ receita líquida × 100
Exemplo: 16.000 ÷ 184.000 = 8,7%
Indicadores de liquidez
7. Liquidez corrente
Compara o que a empresa tem para receber e em caixa no curto prazo com o que tem para pagar no mesmo período. Acima de 1, os recursos de curto prazo cobrem as dívidas de curto prazo.
Fórmula: ativo circulante ÷ passivo circulante
Exemplo: 300.000 ÷ 200.000 = 1,5
8. Liquidez seca
É a liquidez corrente sem o estoque, que nem sempre vira dinheiro rápido. Para comércio e indústria, é o teste mais honesto da capacidade de pagamento.
Fórmula: (ativo circulante – estoque) ÷ passivo circulante
Exemplo: (300.000 – 120.000) ÷ 200.000 = 0,9. Sem vender o estoque, a empresa não cobriria todas as contas de curto prazo, um ponto de atenção que a liquidez corrente esconde.
Indicadores de ciclo de caixa
9. Prazo médio de recebimento (PMR)
Quantos dias, em média, a empresa leva para receber o que vendeu.
Fórmula: contas a receber ÷ faturamento do mês × 30
Exemplo: 90.000 ÷ 200.000 × 30 = 13,5 dias
10. Ciclo de caixa
É o tempo entre pagar o fornecedor e receber do cliente, ou seja, quantos dias a empresa precisa financiar a própria operação. Quanto maior, mais capital de giro ela precisa.
Fórmula: prazo médio de estoque + prazo médio de recebimento – prazo médio de pagamento
Exemplo:
- Prazo médio de estoque: 120.000 ÷ 92.000 × 30 = 39 dias
- Prazo médio de recebimento: 13,5 dias
- Prazo médio de pagamento: 70.000 ÷ 92.000 × 30 = 23 dias
- Ciclo de caixa: 39 + 13,5 – 23 = cerca de 30 dias
Na prática, a empresa financia um mês inteiro de operação com recursos próprios. Reduzir estoque parado ou negociar prazos maiores com fornecedores libera caixa sem precisar de empréstimo. Veja mais sobre o tema em como calcular o capital de giro e gestão do fluxo de caixa.
11. Taxa de inadimplência
Mostra quanto das contas a receber está vencido e não pago. Um PMR que sobe sem motivo costuma ser o primeiro sinal de inadimplência crescendo.
Fórmula: valores vencidos há mais de 30 dias ÷ total de contas a receber × 100
Exemplo: 6.000 ÷ 90.000 = 6,7%
Indicador de endividamento
12. Endividamento geral
Indica quanto dos recursos da empresa vem de terceiros (fornecedores, bancos, impostos a pagar) e quanto vem dos sócios. Endividamento alto não é necessariamente ruim, mas aumenta o risco quando as vendas caem.
Fórmula: passivo total ÷ ativo total × 100
Exemplo: 260.000 ÷ 500.000 = 52%
Resumo dos 12 indicadores
| Indicador | Fórmula | Exemplo | Frequência |
|---|---|---|---|
| Faturamento e ticket médio | Faturamento ÷ nº de vendas | R$ 200 | Semanal |
| Margem bruta | Lucro bruto ÷ receita líquida | 50% | Mensal |
| Margem de contribuição | (Receita – variáveis) ÷ receita | 45% | Mensal |
| Ponto de equilíbrio | Despesas fixas ÷ MC% | R$ 137,8 mil | Mensal |
| Margem EBITDA | EBITDA ÷ receita líquida | 11,3% | Mensal |
| Margem líquida | Lucro líquido ÷ receita líquida | 8,7% | Mensal |
| Liquidez corrente | Ativo circ. ÷ passivo circ. | 1,5 | Mensal |
| Liquidez seca | (Ativo circ. – estoque) ÷ passivo circ. | 0,9 | Mensal |
| Prazo médio de recebimento | Contas a receber ÷ faturamento × 30 | 13,5 dias | Mensal |
| Ciclo de caixa | PME + PMR – PMP | 30 dias | Mensal |
| Inadimplência | Vencidos ÷ contas a receber | 6,7% | Semanal |
| Endividamento geral | Passivo total ÷ ativo total | 52% | Trimestral |
O que fazer quando um indicador piora
O valor do indicador está na ação que ele provoca. A tabela abaixo resume as causas mais comuns quando cada grupo sai do esperado e as primeiras medidas a avaliar.
| Sinal de alerta | Causas mais comuns | O que avaliar primeiro |
|---|---|---|
| Margem bruta ou de contribuição caindo | Fornecedor reajustou preço, descontos sem controle, mix de vendas com produtos menos rentáveis, taxas de cartão maiores | Revisar a precificação, renegociar compras e rever a política de descontos |
| Receita perto do ponto de equilíbrio | Despesas fixas crescendo mais rápido que as vendas | Cortar ou renegociar despesas fixas e focar nos produtos de maior margem |
| Liquidez abaixo de 1 | Dívidas de curto prazo concentradas, estoque alto, recebimentos atrasados | Alongar dívidas, reduzir compras e acelerar a cobrança |
| Ciclo de caixa aumentando | Estoque parado, prazos maiores para clientes, prazos menores com fornecedores | Girar o estoque, rever condições de venda a prazo e negociar prazos de pagamento |
| Inadimplência subindo | Venda a prazo sem análise de crédito, cobrança sem rotina | Criar régua de cobrança e critérios de crédito por cliente |
| Endividamento crescendo | Empréstimos para cobrir o caixa do dia a dia | Atacar a causa no ciclo de caixa e na margem antes de contratar mais crédito |
Repare que os indicadores conversam entre si. No exemplo, a margem líquida de 8,7% é boa, mas a liquidez seca de 0,9 e o ciclo de caixa de 30 dias mostram que o lucro está preso em estoque e em contas a receber. Analisar um número isolado levaria a uma conclusão errada.
Como acompanhar os indicadores na prática
- Garanta dados confiáveis: nenhum indicador presta se as contas não estiverem conciliadas e as despesas bem classificadas. Esse é o primeiro passo, e o mais ignorado.
- Escolha poucos indicadores: comece por 5 ou 6 (margem de contribuição, ponto de equilíbrio, margem líquida, liquidez, ciclo de caixa e inadimplência) e amplie depois.
- Defina metas e limites: por exemplo, margem líquida acima de 8% ou inadimplência abaixo de 5%. O indicador só vira ação quando existe uma referência.
- Compare no tempo: o valor isolado importa menos que a tendência dos últimos 6 a 12 meses.
- Revise todo mês: reserve uma reunião curta após o fechamento para olhar os números e decidir o que mudar.
Um painel visual ajuda muito nessa rotina. Veja como funciona um dashboard financeiro em BI e como usar KPIs na gestão.
Erros comuns ao analisar indicadores financeiros
- Misturar contas pessoais e da empresa: despesas do sócio no caixa da empresa derrubam a margem e escondem o resultado real.
- Confundir faturamento com caixa: vender não é receber. Uma empresa lucrativa pode quebrar por falta de caixa se o ciclo for longo.
- Olhar só a liquidez corrente: como no exemplo, ela pode parecer saudável enquanto a liquidez seca mostra aperto.
- Comparar com setores diferentes: margens de varejo, indústria e serviços são muito diferentes. Compare com a própria história e com empresas parecidas.
- Calcular uma vez e esquecer: indicador útil é o que é acompanhado com frequência.
Perguntas frequentes
Qual a diferença entre indicadores financeiros e KPIs?
KPI é qualquer indicador-chave de desempenho, financeiro ou não (satisfação do cliente, produtividade, conversão de vendas). Indicadores financeiros são os KPIs ligados a receita, custo, lucro, caixa e dívida.
Quais indicadores uma pequena empresa deve acompanhar primeiro?
Margem de contribuição, ponto de equilíbrio, margem líquida, fluxo de caixa projetado e inadimplência. Com esses cinco, o gestor já sabe se o preço está certo, quanto precisa vender e se vai faltar dinheiro.
Qual é o valor ideal de cada indicador?
Não existe um número universal. Margens dependem do setor (um supermercado trabalha com margens bem menores que uma empresa de serviços), e a liquidez ideal depende do ciclo do negócio. A melhor referência é a própria evolução da empresa, as metas definidas no planejamento e, quando disponíveis, médias de empresas do mesmo segmento e porte.
Com que frequência devo calcular os indicadores?
Os de rentabilidade, liquidez e ciclo de caixa, todo mês, logo após o fechamento. Faturamento e inadimplência podem ser vistos semanalmente, porque mudam rápido e permitem reação imediata. O endividamento pode ser revisado a cada trimestre, salvo quando a empresa estiver contratando crédito.
Preciso de contador para calcular os indicadores?
Não necessariamente. Os indicadores gerenciais saem do controle financeiro do dia a dia: contas a pagar e a receber, conciliação e classificação de despesas. O contador ajuda nos números do balanço, mas a rotina que alimenta os indicadores é do financeiro.
Indicadores prontos todo mês com o BPO financeiro
O maior obstáculo para acompanhar indicadores financeiros não é a fórmula, e sim ter dados organizados todo mês. No BPO financeiro da Inspira Capital, o time cuida da rotina de contas a pagar e a receber, conciliação e fluxo de caixa e entrega os relatórios gerenciais com os números do mês. Você recebe a informação pronta para decidir.